Gajimu naik, tapi saldo rekening masih segitu-segitu aja?
Kalau kamu merasa hidup “lebih nyaman” tapi tabungan tak juga bertambah, hati-hati mungkin kamu sedang jadi korban lifestyle inflation.
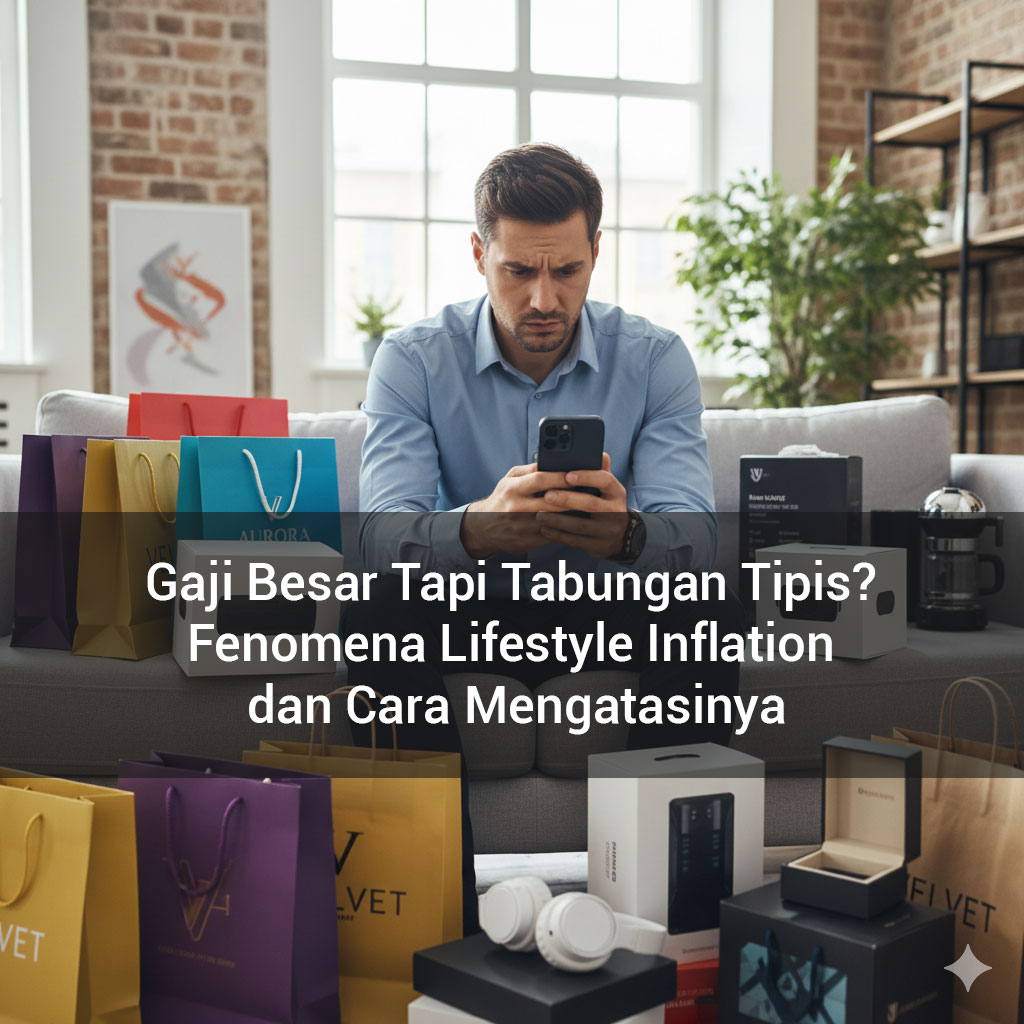
Bayangkan: gaji baru cair, kamu langsung mentraktir diri ke restoran mewah, upgrade gadget, atau pindah ke apartemen yang lebih keren.
Awalnya terasa pantas “kan kerja keras, boleh dong nikmatin hasilnya.” Tapi enam bulan kemudian, tabungan tetap kosong dan cicilan makin panjang.
Fenomena ini tidak hanya dialami oleh segelintir orang. Faktanya, banyak profesional muda dan pekerja berpenghasilan tinggi terjebak dalam siklus “gaji besar tapi tabungan tipis” tanpa sadar.
Apa Itu Lifestyle Inflation?
Lifestyle inflation atau inflasi gaya hidup terjadi saat pengeluaran naik seiring peningkatan pendapatan.
Ketika dulu kamu bergaji 5 juta, kamu bisa hidup cukup. Tapi begitu gaji naik jadi 10 juta, tiba-tiba semua terasa “kurang.”
Kopi harus yang premium, makan harus di tempat estetik, dan liburan harus ke luar negeri.
Masalahnya, jika setiap kenaikan gaji diikuti dengan peningkatan gaya hidup, kamu tidak benar-benar naik kelas finansial hanya naik level konsumsi.
Mengapa Lifestyle Inflation Berbahaya?
- Sulit Menabung Meskipun Gaji Besar
Pengeluaran naik setara dengan pendapatan, membuat ruang menabung semakin kecil. - Kebebasan Finansial Semakin Jauh
Naik gaji tak berarti banyak jika asetmu tidak bertambah. - Tekanan Psikologis Tinggi
Standar hidup yang meningkat menciptakan tekanan untuk selalu mempertahankannya bahkan saat kondisi ekonomi menurun. - Jebakan Penghasilan Tinggi
Banyak orang dengan gaji besar tetap stres finansial karena hidup dikelilingi cicilan dan tuntutan gaya hidup.
Mengapa Kita Mudah Terjebak?
Fenomena ini bukan soal uang, tapi soal psikologi.
Ketika penghasilan naik, otak kita melepaskan dopamin rasa senang yang ingin segera “dirayakan.”
Masalahnya, bentuk perayaan itu sering berupa konsumsi, bukan investasi.
Belum lagi tekanan sosial dari media:
Melihat teman pamer liburan, mobil baru, atau gadget terbaru bisa membuat kita merasa harus “ikut” agar tidak ketinggalan.
Tanpa sadar, kita menukar kebebasan finansial dengan validasi sosial yang sementara.
5 Cara Menghindari Lifestyle Inflation
1. Nikmati Kenaikan Gaji Secukupnya
Boleh menikmati hasil kerja keras, tapi batasi.
Gunakan maksimal 10–20% dari kenaikan gaji untuk kebutuhan baru, sisanya langsung dialokasikan ke tabungan atau investasi.
2. Otomatisasi Keuanganmu
Begitu gaji masuk, atur transfer otomatis ke rekening tabungan, reksa dana, atau deposito.
Dengan begitu, kamu “menyelamatkan” uang sebelum sempat dihabiskan.
3. Gunakan Prinsip 50/30/20
- 50% kebutuhan (tagihan, makan, transportasi)
- 30% keinginan (hiburan, gaya hidup)
- 20% tabungan dan investasi
Jika gaji naik, naikkan porsi tabungan bukan hanya porsi hiburan.
4. Evaluasi Pengeluaran Secara Rutin
Cek setiap 3 bulan: pengeluaran mana yang benar-benar menambah kualitas hidup, dan mana yang hanya ikut tren.
5. Bangun Visi Finansial Jangka Panjang
Punya tujuan jelas seperti membeli rumah, dana pensiun, atau dana bisnis akan membantumu tetap fokus dan tidak mudah tergoda konsumsi berlebih.
Contoh Nyata: Naik Gaji Tapi Tidak Naik Kesejahteraan
Banyak pekerja profesional merasa pendapatannya cukup besar, tapi tetap hidup dari gaji ke gaji.
Kenapa? Karena setiap kali ada kenaikan gaji, mereka langsung menaikkan pengeluaran tanpa menambah investasi.
Sebaliknya, orang yang tetap menjaga gaya hidup sederhana meski gajinya naik, memiliki pertumbuhan aset lebih cepat dan akhirnya mencapai kebebasan finansial lebih awal.
Mindset Baru: Naik Gaji = Naik Nilai Aset
Kenaikan pendapatan adalah peluang, bukan izin untuk boros.
Sebelum tergoda upgrade gaya hidup, tanyakan pada diri sendiri:
“Apakah pengeluaran ini membuatku lebih kaya, atau hanya terlihat lebih kaya?”
Karena sejatinya, orang cerdas finansial tidak diukur dari berapa besar gajinya, tapi seberapa bijak ia mengelola setiap kenaikan penghasilannya.
Kesimpulan
Fenomena gaji besar tapi tabungan tipis bukan soal nominal, tapi soal kebiasaan.
Naik gaji tidak otomatis membuatmu lebih sejahtera jika gaya hidupmu naik lebih cepat dari pendapatan.
Mulailah dari langkah kecil: otomatisasi tabungan, buat batas gaya hidup, dan investasikan kenaikan penghasilanmu.
Sebab pada akhirnya, tujuan keuangan bukan sekadar hidup lebih mewah tapi hidup dengan tenang.